En bref
- La réforme 2025 a réintégré les amortissements LMNP dans la plus-value : le vieux réflexe « LMNP réel par défaut » ne tient plus.
- Sur les loyers, LMNP réel et SCI à l’IS effacent tous les deux l’impôt pendant 10-15 ans grâce aux amortissements.
- La vraie différence se joue sur la revente et sur ce que tu fais du cash : le LMNP est plus souple pour sortir de l’argent, la SCI à l’IS gagne pour capitaliser et réinvestir.
- En dessous de 250 000 € de patrimoine, la SCI à l’IS coûte souvent plus qu’elle ne rapporte à cause des frais de structure.
- Si tu vises plusieurs biens en moins de 5 ans, la SCI à l’IS commence à prendre l’avantage. Au-delà de 500 000 €, le combo SCI IS + holding écrase le reste.
- Basculer un LMNP existant en SCI à l’IS déclenche une cession fiscale : c’est presque toujours une mauvaise idée.
SCI à l’IS ou LMNP réel : pourquoi la réforme 2025 change tout sur 15 ans ?
Le décor, tu le connais : pendant des années, on t’a vendu le LMNP au réel comme le graal. Amortissements généreux, loyers défiscalisés, plus-value traitée comme celle d’un particulier. Le package parfait pour ton T2 meublé avec canapé gris et cuisine Ikea sur-mesure.
Et puis l’article 84 de la loi de finances 2025 a débarqué et a cassé le jouet. Les amortissements LMNP sont désormais réintégrés dans la plus-value à la revente. Sur une simulation à 15 ans faite après trois acquisitions, le résultat est sans appel : rester en LMNP réel « par habitude » finit par coûter plus cher que de loger les biens dans une SCI à l’IS, dès que tu passes un certain volume.
La question n’est plus « quel régime est le plus magique ? », mais « quel montage colle à ta trajectoire patrimoniale ». Tu veux un seul bien qui finance ta retraite ? Ce n’est pas le même film que quatre appartements en enfilade avec réinvestissement systématique.
Que change exactement la réintégration des amortissements LMNP ?
Avant février 2025, tu amortissais ton bien en LMNP, tu effaçais l’impôt sur les loyers et, au moment de revendre, ces amortissements ne réapparaissaient nulle part. Tu profitais en plus de l’abattement pour durée de détention des particuliers. Double cadeau.
Désormais, l’administration recalcule la plus-value comme si tu n’avais jamais eu ce cadeau. Sur un bien acheté 200 000 € et revendu 240 000 € après 10 ans avec 60 000 € d’amortissements comptables, la plus-value imposable n’est plus 40 000 € mais 100 000 €. Le delta d’impôt à la sortie, tu le sens passer.
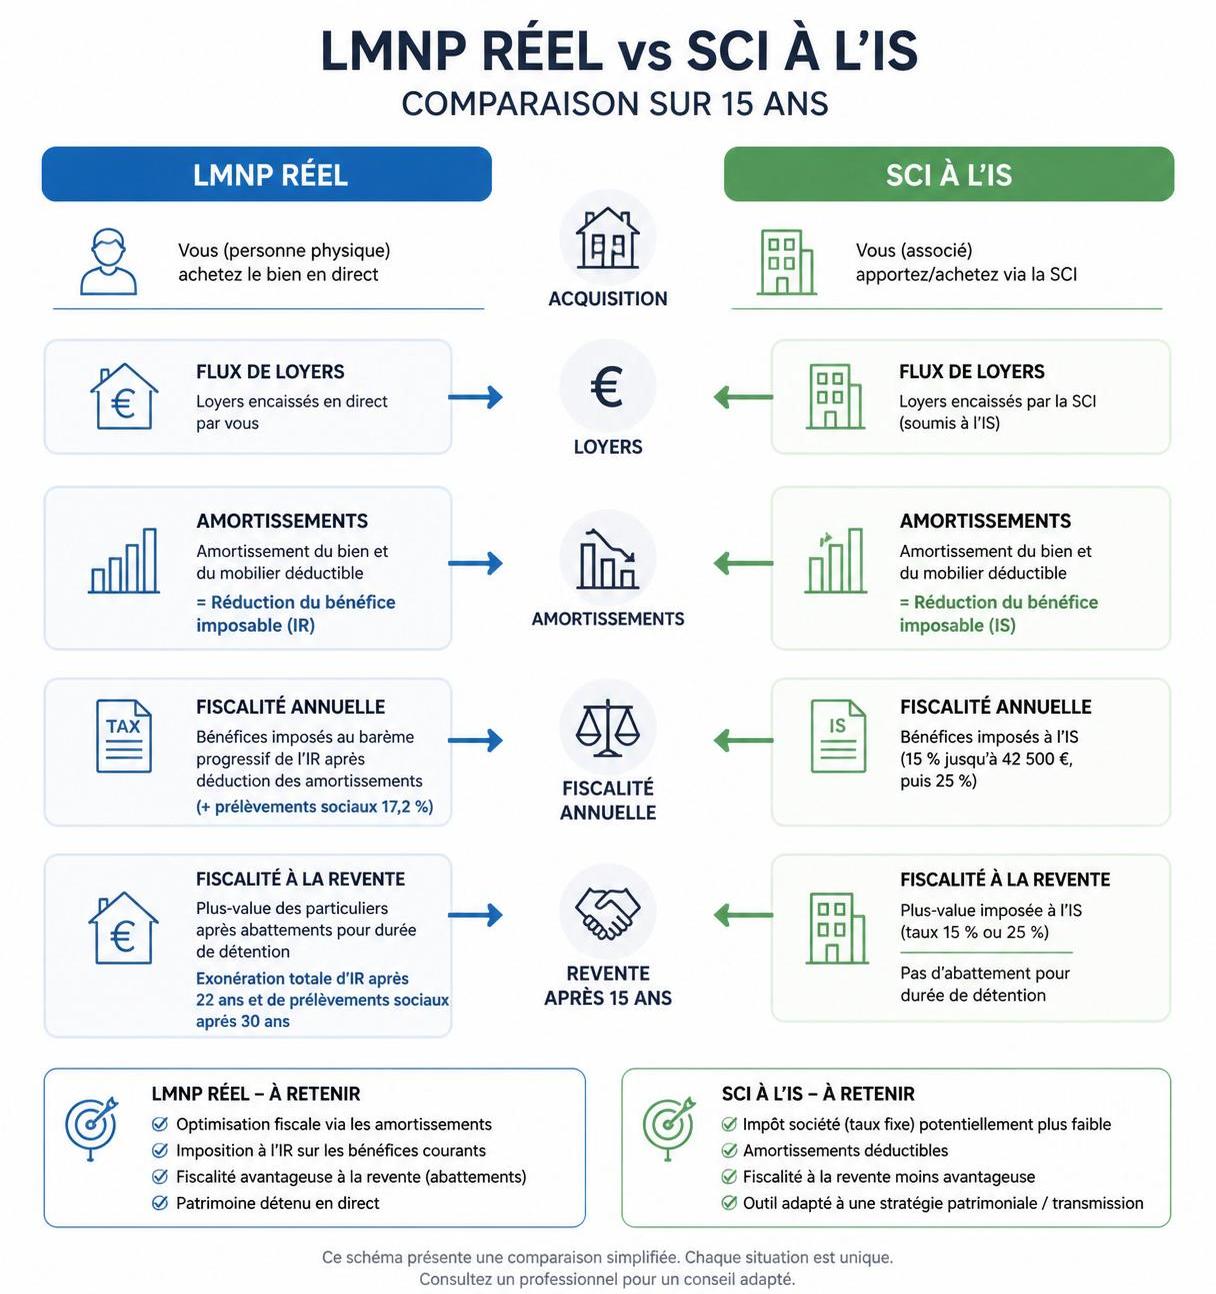
Résultat : sur 15 ans, le LMNP réel reste redoutable sur les loyers, mais son avantage à la revente s’est évaporé. Et c’est là que la SCI à l’IS remonte en tête pour ceux qui enchaînent les achats. La bascule, elle se joue sur ce détail-là.
Comment fonctionne le LMNP réel en 2026 sur un T2 à 200 000 € ?
Imagine Camille, 35 ans, qui achète un T2 de 200 000 € en centre-ville. 20 000 € d’apport, 180 000 € de crédit sur 25 ans à 3,40 %, loyer meublé 950 € charges comprises, charges et taxe foncière à 2 800 € par an. Camille est à 30 % de TMI.
En LMNP réel, son résultat se calcule en déduisant toutes les charges réelles (intérêts, copro, assurance, comptable, PNO) puis l’amortissement du bâti et du mobilier. Avec un bâti amortissable à 160 000 €, tu tournes sur 2 à 3 % d’amortissement par an, plus le mobilier sur 5 à 10 ans.
Année 5 sur ce bien type, le résultat fiscal est proche de zéro. Les amortissements couvrent largement le bénéfice théorique. Donc 0 € d’impôt sur les loyers. Et le surplus d’amortissement se stocke et se ressort plus tard quand les intérêts baissent. Sur 10 à 15 ans, c’est un coussin confortable.
LMNP réel : quand ce régime reste-il imbattable ?
Le LMNP réel reste l’arme de base pour un patrimoine modeste et un horizon long. Si tu vises moins de 250 000 € d’immobilier locatif, un ou deux biens, et que tu comptes conserver au-delà de 15 ans, il fait parfaitement le job.
Autre cas où il surclasse tout : les meublés de tourisme classés et résidences services. Ces biens échappent à la réintégration des amortissements dans la plus-value. Tu continues donc à cumuler amortissements sur les loyers sans te faire rattraper au moment de vendre.
Le piège, c’est de pousser le LMNP réel au-delà de ce pour quoi il est fait : un outil souple pour quelques biens, pas une usine patrimoniale. Au troisième bien, la mécanique commence à grincer si tu ne regardes pas la sortie.
SCI à l’IS : pourquoi la simulation sur 15 ans peut renverser ton choix ?
Une SCI à l’IS, ce n’est pas un totem fiscal, c’est un véhicule de capitalisation. Les loyers rentrent, les charges et les amortissements sortent, le résultat est taxé à l’impôt sur les sociétés. Tant que tu laisses l’argent dans la structure, tu évites la flat tax à 30 % sur ta poche perso.
Sur le même T2 à 200 000 €, avec les mêmes loyers et le même financement, la SCI à l’IS amortit le bâti, déduit les charges et arrive elle aussi à un résultat proche de zéro pendant une dizaine d’années. L’IS est souvent nul ou microscopique au début.
La différence commence au moment de la revente. Sur 240 000 € de prix de sortie après 10 ans, avec 60 000 € d’amortissements, la plus-value comptable tourne autour de 100 000 €. À l’IS, tu payes un mix 15 % / 25 %. L’ordre de grandeur, c’est une facture inférieure ou équivalente au LMNP… avec un avantage majeur : tout reste en société, prêt à être réinvesti.
Frais cachés et seuil de rentabilité d’une SCI à l’IS
Là où beaucoup se plantent, c’est sur le coût de la machine. Une SCI à l’IS, c’est une comptabilité lourde, une liasse fiscale, une assemblée annuelle. Tu rajoutes le conseil, et tu arrives vite à un budget annuel autour de 1 500 € pour une SCI simple.
Compare ça aux 500 € d’un LMNP au réel bien tenu. Sur 10 ans, tu as 10 000 € d’écart rien que pour exister. Sur un seul T2 à 200 000 €, cette différence mange une bonne partie de l’avantage fiscal potentiel. C’est pour ça que, sous 250 000 € de patrimoine, la SCI à l’IS est rarement pertinente.
Dès que tu passes deux, trois, quatre biens, ces frais se diluent. C’est là que la simulation sur 15 ans fait basculer la décision : ce que tu perds en frais de structure, tu le reprends largement en optimisation fiscale et en capacité de réinvestissement.
| Critère clé | LMNP réel | SCI à l’IS |
|---|---|---|
| Impôt sur les loyers (10-15 ans) | Quasi nul grâce aux amortissements | Quasi nul, résultat souvent négatif ou faible |
| Fiscalité à la revente (10 ans) | Plus-value majorée par la réintégration des amortissements | Plus-value comptable imposée à l’IS, cash gardé en société |
| Sortie du cash | Souple, vente en nom propre, pas de flat tax sur loyers | Flat tax 30 % sur dividendes, sauf si réinvesti en interne |
| Frais de structure annuels | Environ 500 € (compta LMNP) | Environ 1 500 € (compta SCI IS) |
| Patrimoine cible | < 250 000 € ou 1-2 biens | 2-4 biens et plus, > 250 000 € |
| Transmission et holding | Transmission classique, pas de mère-fille | Holding possible, régime mère-fille, démembrement de parts |
Sur quels profils le basculement SCI à l’IS vs LMNP réel est le plus net ?
Si tu ne regardes que le premier bien, tu restes coincé au ras du carrelage. Le choix de régime fiscal a du sens uniquement si tu alignes régime et trajectoire. Trois profils, trois réponses très différentes.
Premier cas : l’investisseur ponctuel. Un appartement, peut-être deux, horizon 15-20 ans, objectif complément de retraite. Ici, LMNP réel gagne à plate couture. Tu évites les frais de structure, tu effaces tes loyers imposables, et la réintégration des amortissements à la revente est largement mangée par l’abattement pour durée de détention.
Deuxième cas : l’investisseur en accumulation. Tu sais déjà que tu veux trois ou quatre biens en moins de cinq ans. Tu réinvestis systématiquement ton cash-flow. La SCI à l’IS commence à prendre l’avantage, même sans holding. L’argent reste dans la société, tu évites de ressortir en dividendes, tu capitalises.
Quand la holding devient incontournable
Troisième cas : le bâtisseur de patrimoine. Tu vises l’immeuble de rapport, les 500 000 € de parc puis le million. Là, c’est SCI à l’IS sous holding, sans discussion. La holding, avec le régime mère-fille, permet de remonter les dividendes avec un frottement fiscal dérisoire.
Tu peux ensuite basculer d’un actif à l’autre, arbitrer un immeuble contre deux biens plus stratégiques, le tout dans le haut du bilan, sans passer par ta poche personnelle à chaque fois. La fiscalité devient un outil, pas un frein.
La vraie question que tu dois te poser n’est donc pas « LMNP ou SCI ? », mais « combien de biens et sur combien d’années ? ». C’est ce nombre qui fixe le bon montage, pas le dernier post lu sur un forum.
Quelles erreurs éviter absolument entre SCI à l’IS et LMNP réel ?
La première, c’est la SCI à l’IR créée par réflexe parce qu’on achète à deux. Fiscalement, c’est l’équivalent de la détention en nom propre, avec la lourdeur administrative en bonus. Pas d’amortissements, loyers taxés à ta TMI + prélèvements sociaux. Tu cumules les inconvénients.
Deuxième erreur : transférer un LMNP existant en SCI à l’IS pour « optimiser ». Juridiquement, c’est une cession. Fiscalement, c’est une sale facture : plus-value calculée avec réintégration des amortissements, frais de notaire sur l’apport, nouveaux amortissements repartant de la valeur de transfert.
Troisième dérive : monter une SCI à l’IS pour un seul petit bien, sans certitude d’en acheter d’autres. Tu ajoutes 3 000 € de frais de création, 1 500 € de compta par an, et tu t’étonnes trois ans plus tard d’avoir un cash-flow à peine positif alors que la simulation sur Excel annonçait la liberté financière.
Les bons réflexes avant de trancher LMNP réel vs SCI à l’IS
Avant de signer tes statuts ou ton compromis, pose noir sur blanc :
- Nombre de biens visés dans les 5 prochaines années et montant total de patrimoine ciblé.
- Besoin de cash perso chaque année (ou pas) : veux-tu sortir du revenu ou tout réinvestir ?
- TMI actuelle et probable dans 10 ans, avec ou sans hausse de revenus.
- Stratégie de sortie : garder longtemps, arbitrer, transmettre, vendre tout à 60 ans ?
- Banques prêtes à te suivre sur une SCI à l’IS et conditions de financement associées.
Tu fais ensuite tourner une simulation chiffrée sur 15 ans avec les deux régimes, loyers, impôt et revente inclus. Tu regardes la ligne « cash net disponible » et la ligne « patrimoine reconstitué ». C’est là, et uniquement là, que le match se joue.
LMNP réel ou SCI à l’IS : quel régime est le plus intéressant pour un premier investissement locatif ?
Pour un premier bien isolé, avec un prix inférieur à environ 250 000 € et une volonté de conserver le bien au long cours, le LMNP au réel reste en général plus adapté. Les loyers sont neutralisés par les amortissements, les frais de structure sont limités (souvent autour de 500 € par an), et tu bénéficies du régime des plus-values des particuliers avec abattement pour durée de détention. La SCI à l’IS devient intéressante si tu prévois dès le départ plusieurs achats rapprochés et une stratégie de réinvestissement systématique dans la société.
La réforme 2025 sur la réintégration des amortissements LMNP rend-elle la SCI à l’IS obligatoire ?
Non. La réforme a simplement rééquilibré le match. En LMNP réel, les amortissements pratiqués pendant la détention sont désormais réintégrés dans la plus-value imposable à la revente, ce qui augmente l’impôt à la sortie. Mais pour un bien conservé longtemps, l’abattement pour durée de détention continue de jouer à plein. La SCI à l’IS reprend l’avantage surtout pour les stratégies d’accumulation de plusieurs biens avec réinvestissement des produits de cession.
Peut-on transformer un bien détenu en LMNP réel en SCI à l’IS sans payer d’impôt ?
Non. Le passage d’un bien détenu en nom propre vers une SCI à l’IS est assimilé fiscalement à une cession. Cela déclenche le calcul d’une plus-value, avec réintégration des amortissements LMNP depuis 2025, et donc une imposition immédiate. Tu ajoutes à cela les frais d’acte et les coûts de création de société. Dans la majorité des cas, mieux vaut conserver les biens existants en LMNP et réserver la SCI à l’IS aux acquisitions futures.
La SCI à l’IR est-elle une bonne alternative entre LMNP réel et SCI à l’IS ?
Dans la plupart des stratégies d’investissement locatif optimisé, la SCI à l’IR n’apporte rien sur le plan fiscal. Les loyers sont imposés à la tranche marginale des associés, augmentée des prélèvements sociaux, sans amortissement du bâti. Sa principale utilité est civile (gestion à plusieurs, transmission de parts) mais pour un investissement meublé ou une recherche d’optimisation fiscale, le choix se fait plutôt entre LMNP en nom propre et SCI à l’IS.
Comment intégrer le financement bancaire dans le choix entre LMNP réel et SCI à l’IS ?
Les banques prêtent plus facilement à un particulier en LMNP qu’à une SCI à l’IS. En société, tu peux rencontrer un apport minimal plus élevé, une légère majoration de taux et des exigences de caution personnelle plus strictes. Avant de choisir ton régime, vérifie les conditions que te proposent réellement les établissements bancaires : le surcoût de financement peut annuler une partie du gain fiscal théorique d’une SCI à l’IS, surtout sur un petit patrimoine.