En bref
- La rentabilité brute à 6 % affichée dans l’annonce ne veut rien dire tant que tu n’as pas intégré charges, vacance, financement et impôts.
- Une grille de calcul sérieuse dépasse largement 20 lignes : prix réel, travaux, taxe foncière, DPE, régime fiscal, cash-flow, plus-value à la sortie.
- Les simulateurs oublient systématiquement 9 postes clés : vacance réelle, revalorisation des charges, travaux futurs, DPE, aléas locatifs, frais bancaires complets, fiscalité à la revente, réintégration des amortissements LMNP, et ton effort d’épargne réel.
- Ta rentabilité nette-nette tourne souvent à 2–3 % là où le simulateur t’annonçait 6 % brut ; l’écart se niche dans ces fameuses lignes invisibles.
- Un bon calcul, c’est un tableau : année par année, cash-flow, capital remboursé, impôts, scénario de revente et comparaison de régimes fiscaux.
Pourquoi la rentabilité brute affichée te ment sur ton investissement locatif ?
Tu vois un studio à 100 000 €, loué 500 € hors charges, annoncé à 6 % de rendement brut. Sur le papier, tout va bien. Dans la vraie vie, c’est juste une ligne sur 27.
La rentabilité brute, c’est (loyer annuel / prix d’acquisition) x 100. Utile pour faire le tri en première lecture, rien de plus. Elle ignore la taxe foncière, la vacance, les charges non récupérables, les travaux, la fiscalité et le coût réel du crédit.
Résultat : tu crois acheter un 6 %, tu te retrouves avec un 3 % net-net et un cash-flow négatif chaque mois. Ce n’est pas « la faute du marché », c’est un calcul incomplet. La grille à 27 lignes sert exactement à ça : démonter le mirage du brut et poser des chiffres qui tiennent sur la durée.
Comment passer de 6 % brut à la vraie rentabilité nette-nette ?
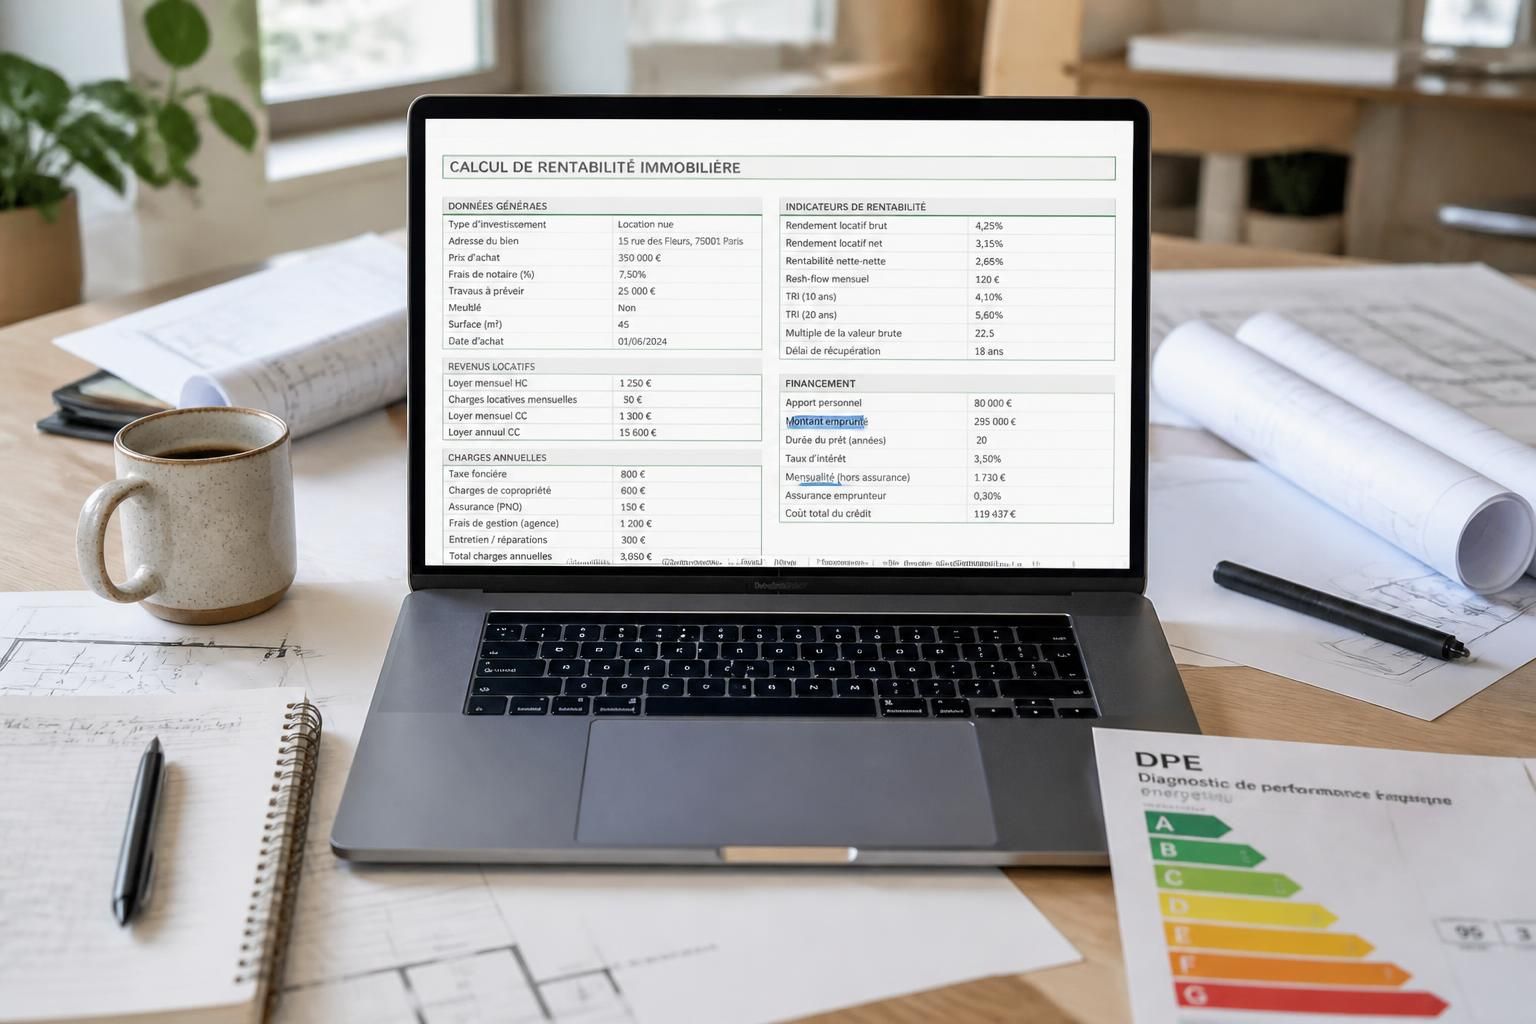
Prends le même studio à 100 000 € et déroule calmement les lignes que les simulateurs compressent en deux clics. D’abord les évidences : taxe foncière, charges de copro non récupérables, assurance PNO, gestion locative, petite maintenance, provision de vacance (1 à 2 mois par an, pas 0).
Ajoute ensuite la couche fiscale : micro-foncier ou réel, micro-BIC ou LMNP réel, prélèvements sociaux, et depuis 2025, la réintégration des amortissements LMNP dans la plus-value à la revente. Tu obtiens ta rentabilité nette-nette, celle qui décide si tu dors bien ou pas.
Le simulateur qui se contente de « brut / net » te donne une photo flatteuse. La grille complète, elle, raconte l’histoire complète sur 15 ou 20 ans.
Quelles sont les 27 lignes essentielles d’un calcul de rentabilité réelle ?
Imagine Camille, 38 ans, premier investissement locatif. L’agent lui sort un « autour de 5,5 % de rendement, très correct ». Sur la grille complète, le même bien finit à 3,1 % net-net. Ce n’est pas de la magie, juste du détail.
Dans un tableau sérieux, tu retrouves toujours quatre blocs : coût réel d’acquisition, recettes réalistes, charges complètes, fiscalité + financement + sortie. Chaque bloc contient plusieurs lignes chiffrées, pas des estimations à la louche.
Comment structurer un tableau de rentabilité locative vraiment complet ?
Voici une ossature de grille qui tient la route pour décortiquer ton projet ligne par ligne :
- Bloc 1 – Coût d’acquisition : prix net vendeur, frais d’agence, frais de notaire, travaux immédiats, ameublement, frais bancaires et de garantie.
- Bloc 2 – Recettes : loyer hors charges réaliste, indexation annuelle, autres revenus (parking, box, cave), vacance moyenne.
- Bloc 3 – Charges récurrentes : taxe foncière, charges non récupérables, assurance PNO, GLI, gestion, entretien courant, provision travaux copropriété.
- Bloc 4 – Financement & fiscalité : mensualité de crédit, assurance emprunteur, régime fiscal, impôt annuel, prélèvements sociaux, plus-value estimée à la revente.
Tu peux ensuite projeter ces 27 lignes année par année, sur 10, 15 ou 20 ans. C’est là que tu vois vraiment l’effet levier du crédit, l’usure du bien et l’impact de chaque choix fiscal.
| Bloc de la grille | Exemples de lignes | Pourquoi c’est clé |
|---|---|---|
| Coût d’acquisition | Prix net vendeur, notaire, agence, travaux de départ | Base de calcul de tous les rendements (brut, net, TRI) |
| Recettes réelles | Loyer marché, vacance, indexation | Évite de rêver sur 12 mois pleins alors que tu en encaisses 10 ou 11 |
| Charges complètes | Taxe foncière, copro non récupérable, assurances, entretien | Transforme un 6 % brut en 4 % net avant impôts |
| Financement & impôts | Crédit, régime fiscal, impôt annuel, plus-value à la sortie | Détermine ton cash-flow mensuel et ta rentabilité nette-nette |
Quelles sont les 9 lignes que les simulateurs de rentabilité oublient presque toujours ?
Les simulateurs classiques adorent les moyennes lissées. Ils compressent la réalité dans quelques curseurs et zapent ce qui coûte cher. Les 9 lignes qui disparaissent le plus souvent sont précisément celles qui plient la rentabilité.
Tu les retrouves rarement dans les outils « gratuits » en trois clics, mais systématiquement dans les bilans réels : ceux qui montrent que ton T2 « à 6,4 % brut » se comporte comme un 3 % net-net une fois tout passé au crible.
Quels postes de dépenses et d’aléas transforment vraiment ton rendement locatif ?
Voici les neuf lignes fantômes qui font dérailler les beaux tableaux marketing :
La première, c’est la vacance locative réaliste : pas 0 mois, pas 0,5 mois, mais 1 à 2 mois dans la plupart des villes, davantage en colocation. Vient ensuite la revalorisation des charges et de la taxe foncière, qui grimpe beaucoup plus vite que ton loyer plafonné.
Troisième oubli classique : les travaux récurrents et les provisions sérieuses pour ravalement, toiture, parties communes. Quatrième ligne absente : le coût réel du DPE mauvais (F ou G) avec le chantier énergétique reporté sur toi, pas sur la magie de la revente.
Tu ajoutes à ça les aléas locatifs (procédures, dégradations non couvertes), les frais bancaires complets (assurance, garantie, frais de dossier), la fiscalité à la revente avec plus-value, la réintégration des amortissements LMNP depuis 2025, et enfin ton effort d’épargne mensuel réel. Tu as ton puzzle complet.
Une fois ces 9 lignes remises dans le jeu, le projet qui brillait en vitrine devient soit un bon soldat d’épargne long terme, soit un gouffre poli. À toi de choisir en connaissance de cause.
Comment utiliser un simulateur complet pour secouer ton projet avant d’acheter ?
Un bon simulateur n’est pas celui qui te sort un pourcentage flatteur, c’est celui qui t’oblige à regarder chaque ligne dans les yeux. L’objectif n’est pas de flatter ton ego d’investisseur, mais de quantifier tout ce que tu préfèrerais oublier.
Un outil sérieux te donne au minimum : rentabilité brute, nette, nette-nette, cash-flow mensuel, bilan sur la durée, impact fiscal selon 5 régimes, et valeur finale après revente. Le tout sans envoyer tes données on ne sait où, et avec une fiscalité calée sur les textes officiels (BOFiP, Légifrance).
Que doit afficher un simulateur pour que tu puisses vraiment décider ?
Sur ton écran, tu dois voir plusieurs choses en simultané, pas une ligne unique de rendement.
D’abord un bilan financier global : ce que tu as investi (apport, frais, travaux, effort d’épargne), ce que tu récupères (prix de vente net, capital remboursé, loyers perçus). Ensuite un cash-flow mensuel année 1, noir sur blanc : loyer – charges – crédit – impôts. S’il est négatif, tu sais exactement combien tu sors chaque mois.
Ajoute un détail année par année : évolution des loyers, charges, fiscalité et capital restant dû. Enfin, la comparaison automatique des régimes fiscaux avec mise en évidence du meilleur, sans t’autoriser à choisir un régime pour lequel tu n’es pas éligible (micro-foncier, micro-BIC, tourisme non classé… tous les plafonds intégrés).
Tu termines avec le détail du régime retenu : bases imposables, amortissements éventuels, impôts payés, fiscalité à la revente. Une fois que tu as ces chiffres, la décision ne tient plus au feeling. Elle tient à ta tolérance au risque et à ton horizon de détention, assumés.
Comment savoir si mon investissement locatif reste rentable après impôts ?
Commence par calculer ta rentabilité nette en déduisant toutes les charges fixes (taxe foncière, charges non récupérables, assurance, entretien, gestion, vacance). Ensuite, applique le bon régime fiscal à ton profil : micro-foncier ou réel en nu, micro-BIC ou LMNP réel en meublé. Intègre l’impôt sur le revenu selon ta tranche et les prélèvements sociaux. La rentabilité nette-nette, c’est le rendement obtenu après cette dernière couche. Si tu veux une réponse rapide, utilise un simulateur qui compare automatiquement plusieurs régimes avec les plafonds à jour et regarde le résultat “nette après impôts”.
Pourquoi mon cash-flow est négatif alors que la rentabilité affichée est bonne ?
Parce que le pourcentage de rentabilité ne tient pas compte du rythme de ton crédit ni de ta fiscalité personnelle. Tu peux avoir 5 % brut sur le papier et un cash-flow à –150 € par mois si la mensualité est élevée, que la taxe foncière est lourde et que tu es imposé à 30 % ou plus. Le cash-flow, c’est un flux mensuel concret : loyers encaissés moins charges, crédit, impôts. Tant que tu ne l’as pas calculé, tu ne sais pas si le bien te nourrit ou te coûte chaque mois.
Le LMNP au réel est-il toujours le meilleur choix fiscal ?
Non. Le LMNP au réel est redoutablement efficace quand tu finances à crédit, que tu as des charges et que tu peux amortir le bien et le mobilier. Mais si tu achètes comptant avec peu de charges, le micro-BIC (abattement 50 %) peut suffire. Et depuis 2025, les amortissements pratiqués en LMNP sont partiellement réintégrés dans le calcul de la plus-value à la revente, ce qui change l’équation pour une détention courte. Tu dois comparer les régimes sur toute la durée prévue de détention, revente comprise.
Comment intégrer le DPE dans mon calcul de rentabilité ?
Un DPE F ou G, ce n’est pas un détail, c’est une ligne de travaux future. Tu dois chiffrer le coût pour remonter au moins à D : isolation, menuiseries, chauffage, ventilation. Si le bien est déjà classé D ou mieux, intègre seulement un entretien normal. S’il est en bas de classe, ajoute dans ta grille une enveloppe travaux étalée sur quelques années. Sans ça, tu surestimes ta rentabilité et tu oublies que certains logements seront interdits à la location à terme.
À partir de quel rendement brut un projet mérite encore d’être étudié ?
En dessous de 3 % brut, sauf cas très particulier (emplacement exceptionnel, stratégie patrimoniale spécifique), l’opération devient tendue avec les taux actuels. Entre 3 et 5 % brut, tu joues la sécurité locative et la valorisation à long terme, mais il faut être très bon sur le financement et la fiscalité. Au-dessus de 5 %, tu peux commencer à viser un cash-flow neutre, voire positif, si le bien est correctement géré et le régime fiscal optimisé. Dans tous les cas, le seul chiffre qui compte vraiment à la fin, c’est ta rentabilité nette-nette et ton cash-flow mensuel une fois les 27 lignes remplies.