En bref
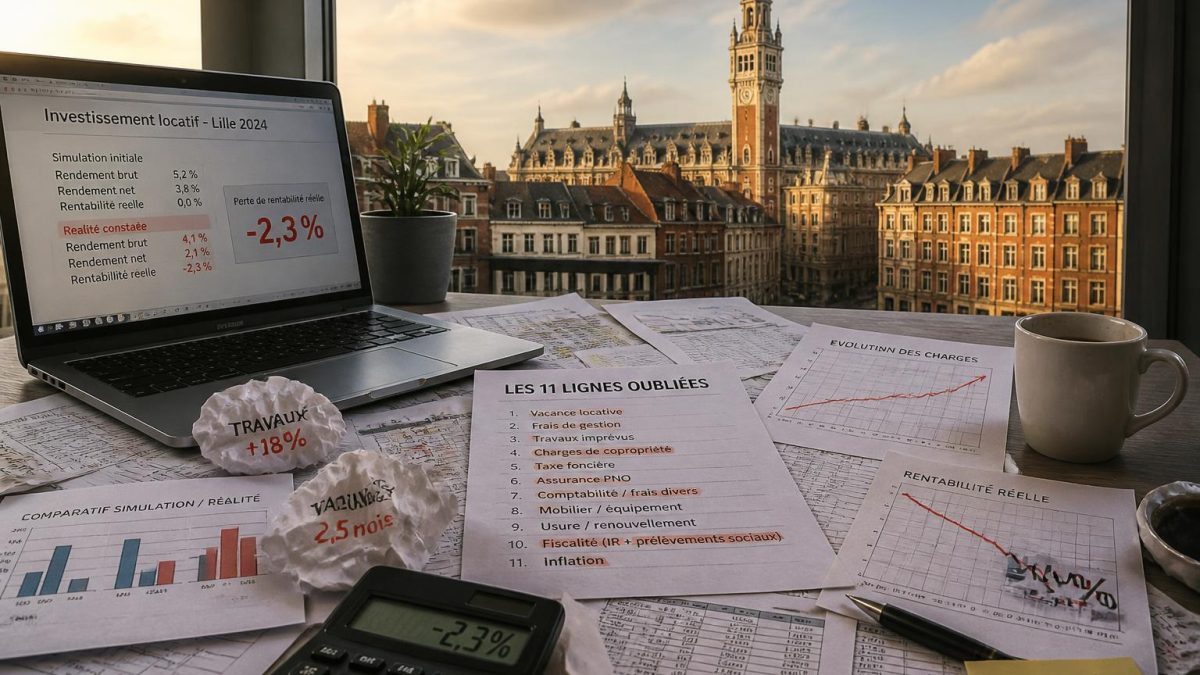
Mon investissement locatif à Lille en 2024 n’a pas tenu ses promesses : la simulation annonçait une belle rentabilité, la réalité affiche -2,3 % d’écart à cause de 11 lignes oubliées dans le calcul.
Les simulateurs classiques se limitent souvent au rendement brut et à quelques charges visibles, alors que la rentabilité nette-nette dépend des travaux DPE, de la vacance réelle, de la fiscalité et des à-côtés bancaires.
Lille reste un secteur intéressant pour investir, mais un T2 à 6 % brut peut tomber sous les 3 % nets si tu ne tiens pas compte des rénovations énergétiques, de la taxe foncière et des frais d’acquisition.
Une grille de calcul complète avec 27 lignes montre que 11 postes de dépenses font systématiquement chuter le rendement simulé : vacance, entretien courant, CFE, GLI, petites fournitures, surcoûts de travaux, etc.
En intégrant ces 11 lignes oubliées dès la promesse de vente, tu peux négocier le prix, ajuster le loyer, choisir le bon régime fiscal (LMNP ou nu) et éviter l’effet « belle simulation, mauvais cash-flow ».
Mon investissement locatif à Lille 2024 : comment la rentabilité a dérapé de -2,3 % ?
Sur le papier, l’appartement cochait toutes les cases. Un T2 à Lille, secteur Wazemmes–Gambetta, 42 m², immeuble en brique, petite copropriété, loyer visé à 750 € hors charges. Le simulateur en ligne annonçait fièrement un rendement à 6,1 % brut et autour de 4,5 % net. En réalité, la rentabilité nette-nette mesurée sur la première année s’est arrêtée à quelque chose comme 2,2 %. L’écart : environ -2,3 % par rapport à la simulation optimiste.
Le bien n’était pas un naufrage : pas de mérule, pas de fissures structurelles, pas d’amiante flippante dans les cloisons. Le piège était ailleurs. Il se cachait dans des petites lignes de budget que le simulateur avait sous-traitées à ton imagination : vacance réelle de 1,5 mois la première année, travaux DPE plus lourds que prévu, taxe foncière en hausse, frais bancaires étalés, CFE en LMNP, ajustement de loyer imposé par le marché lillois plutôt que par l’ego du propriétaire.
Entre la signature du compromis et la première quittance, les choses ont glissé. Le diagnostic énergétique classait le bien en DPE E, donc encore louable mais déjà sur la sellette avec la Loi Climat. Le devis initial pour un simple changement de chaudière et un peu d’isolation dans les combles annonçait un budget « maîtrisé ». Le devis signé racontait une autre histoire : réseau de chauffage à reprendre, ventilation sous-dimensionnée, menuiseries à changer sur la façade nord à cause de condensations répétées. Résultat : un surcoût qui a rogné la rentabilité avant même la première mise en location.
À cela s’est ajouté un loyer qu’il a fallu revoir à la baisse de 30 € par mois pour être aligné avec les annonces comparables autour du métro. Les 750 € prévus sont devenus 720 €, soit 360 € de revenus en moins par an. Pas dramatique, mais dans un calcul de rentabilité sérieux, chaque centaine d’euros compte. Tu ajoutes à ça un mois de vacance en mise en marché et une période d’un demi-mois pour un micro-rafraîchissement avant le second locataire, et tu comprends vite comment un rendement se tasse.
La morale n’est pas « ne pas investir à Lille ». L’immobilier lillois reste solide, avec une demande locative soutenue, notamment grâce aux étudiants et aux frontaliers. Le problème vient du décalage entre ce qu’un simulateur te vend et ce que le terrain te livre. Tant que tu regardes seulement le brut et trois charges visibles, tu marches avec un bandeau sur les yeux. La seule chose qui t’évite de foncer dans le mur, c’est une grille de calcul qui descend dans le détail, ligne après ligne.
Quelles sont les 11 lignes oubliées qui font chuter la rentabilité réelle à Lille ?
Tu crois peut-être que ton simulateur intègre tout. Non. Il se concentre sur le tronc du budget et laisse de côté les racines. Pour cet investissement lillois, 11 lignes « mineures » ont suffi à casser la promesse initiale. Chacune prise isolément semble supportable. Additionnées, elles expliquent presque intégralement les -2,3 % d’écart entre simulation et réalité.
Tu veux les voir clairement ? Regarde ce tableau. Il ne sert pas à décorer : c’est l’anatomie d’un rendement qui glisse.
| Ligne oubliée | Nature de la charge | Effet typique sur la rentabilité | Pourquoi elle disparaît des simulateurs |
|---|---|---|---|
| Vacance locative réaliste | Mois sans loyer | Perte de 1 à 1,5 mois de revenus | Les outils partent souvent sur 0 % ou 3 % théoriques |
| Surcoût travaux DPE | Dépassement de devis | +15 à 30 % sur le budget initial | Aucun simulateur ne prévoit la réalité d’un chantier |
| Entretien courant annuel | Petits travaux et réparations | 0,5 à 1 % du prix du bien par an | Considéré comme « marginal », donc non chiffré |
| CFE en LMNP | Taxe professionnelle locale | Plusieurs centaines d’euros | Oubli systématique dans les simulateurs simplifiés |
| GLI (assurance loyers impayés) | 3 à 4 % des loyers | Grignote le rendement net | Présentée comme « facultative », donc ignorée |
| Frais bancaires annexes | Dossier, garantie, assurance | Plusieurs dizaines d’euros par mois | Résumé abusivement dans le seul taux de crédit |
| Indexation limitée des loyers | Plafonnement des hausses | Loyer qui suit mal l’inflation | Les simulateurs extrapolent trop généreusement |
| Charges de copro non récupérables | Part supportée uniquement par le bailleur | Rendement net amputé | Mal distinguées des charges locatives |
| Honoraires de comptable LMNP | Tenue de comptabilité | Plusieurs centaines d’euros par an | Souvent zappés dans les modèles |
| Remplacement de mobilier | LMNP meublé | Budget récurrent tous les 5 à 7 ans | Amortissement réel non pris en compte |
| Revalorisation fiscale locale | Hausse taxe foncière | Courbe ascendante sur quelques années | Les simulateurs figent la taxe la première année |
Sur ce T2 lillois, la première année a cumulé vacance plus longue que prévu, dépassement de devis énergétique, CFE découverte après coup, première facture de comptable LMNP et charges de copropriété non récupérables un peu salées dans un immeuble des années 60. Tu ajoutes à ça la GLI pour dormir tranquille, et tu obtiens ces -2,3 % d’écart entre le joli graphique marketing et la photo du compte bancaire.
Si tu veux éviter la même claque, tu prends ta simulation actuelle et tu ajoutes ces 11 lignes à la main. Tu n’arrondis rien, tu ne « vois large » que dans un sens : celui du réalisme. Le jour où ta feuille Excel affiche encore un rendement net-net satisfaisant après ces corrections, là tu peux commencer à parler d’investissement solide.
Comment bien utiliser un simulateur de rendement locatif à Lille en 2026 ?
Un simulateur n’est ni magique ni maléfique. C’est un outil. Si tu lui donnes des hypothèses naïves, il te renvoie une carte postale. Si tu le nourris avec des données du terrain, il devient ton allié. Sur Lille, entre les contraintes DPE, le plafonnement des loyers dans certains secteurs et la tension sur les taux de crédit, tu n’as plus droit au calcul à moitié fait.
Un simulateur sérieux te permet de descendre jusqu’au rendement net-net, celui qui intègre tous les flux : loyers encaissés, coûts de travaux, fiscalité personnelle et frais de financement. Tu dois le paramétrer comme si tu écrivais un scénario de chantier, pas comme si tu rêvais d’un revenu passif abstrait. Tu fixes un taux de vacance réaliste pour Lille, tu saisis les charges de copropriété non récupérables, tu renseignes les frais de gestion si tu délègues. Chaque ligne doit correspondre à un acteur réel : banque, copro, artisan, État.
Pour vérifier que ton simulateur tient la route, pose-lui trois questions silencieuses. Premièrement : peut-il intégrer les coûts d’une rénovation énergétique pour passer d’un DPE E à C, et lisser ce montant sur plusieurs années ? Deuxièmement : te laisse-t-il jouer sur le choix du régime fiscal (location nue, micro, réel, LMNP) et visualiser l’impact en impôts ? Troisièmement : prend-il en compte la hausse possible de la taxe foncière, particulièrement sensible dans des villes comme Lille qui ont déjà ajusté leurs taux ? S’il ne sait pas faire ça, tu es face à un gadget.
La différence entre un outil utile et un gadget se mesure au niveau de précision de ses entrées. Un exemple : sur ce projet lillois, en remplaçant la vacance fictive de 3 % par un mois et demi la première année et un mois ensuite, en ajoutant la CFE et le comptable, la rentabilité tombe mécaniquement. Le simulateur n’a pas « tort » en soi, mais il a besoin que tu le forces à regarder la réalité. Sinon, il te raconte une histoire qui fait plaisir et coûte cher.
Si tu n’es pas à l’aise avec tous ces paramètres, commence par un exercice simple : tu saisis ton projet avec les chiffres optimistes, tu imprimes, puis tu refais le même calcul avec des hypothèses prudentes. Tu compares les deux. L’écart entre les deux feuilles, c’est ta zone de risque. À Lille comme ailleurs, c’est cette zone qui fait la différence entre un placement apaisé et un projet que tu passes ton temps à rattraper.
Quel impact du DPE et de la Loi Climat sur un investissement locatif à Lille ?
Lille a un parc immobilier contrasté : maisons 1930, immeubles en brique, petits collectifs des années 60–80, résidences plus récentes. Traduction : les classes énergétiques vont du G bien tassé au B confortable, avec une grosse proportion de E et F. Avec la Loi Climat, un bien F ou G n’est plus seulement « un peu énergivore », c’est un actif en sursis. Impossible de parler de rentabilité sans intégrer le DPE dans le calcul.
Sur l’appartement concerné, classé E, la tentation était grande de repousser les travaux sérieux. Mauvaise idée. D’ici quelques années, le bien se serait retrouvé au pied du mur réglementaire, avec un risque de décote à la revente et une pression à la baisse sur le loyer. Les premiers devis parlaient d’un simple changement de chaudière et de quelques radiateurs. Les visites de chantier ont montré une réalité moins glamour : ponts thermiques au niveau des planchers, ventilation insuffisante, menuiseries simple vitrage sur cour intérieure. Pour remonter en C, il a fallu revoir l’enveloppe et le système de chauffage, donc mobiliser un budget bien plus lourd.
Sur la rentabilité, l’effet est double. À court terme, les travaux tirent ton cash-flow vers le bas. À moyen terme, ils sécurisent ton droit de louer, te permettent de viser un loyer un peu plus élevé et protègent la valeur de revente. Le simulateur de base ne sait pas gérer cette temporalité : il te fait souvent entrer le coût des travaux comme un bloc unique et oublie l’impact positif sur le loyer et la décote évitée. Sur Lille, où le parc ancien est massif, ce biais est encore plus dangereux.
Si tu regardes ton futur achat et que le DPE affiche F ou G, tu n’es pas face à un détail : tu es face à un chantier quasi-obligatoire. Tu prends les ordres de grandeur de rénovation énergétique, tu les intègres dans ton calcul, tu vois ce qu’il reste. Si le projet ne tient plus debout une fois ces coûts intégrés, ce n’est pas un investissement, c’est un pari sur l’aveuglement du futur acheteur. Tu peux faire mieux que ça.
Comment adapter ta stratégie de financement et de fiscalité pour un projet locatif lillois ?
Une fois que tu as cessé de rêver sur le rendement brut, il reste deux grands leviers : comment tu finances, et comment tu déclares. Pour ce T2 à Lille, le crédit n’était pas l’ennemi, au contraire. Le vrai sujet, c’était le combo taux, durée, assurance, garanties. Les frais de garantie et l’assurance emprunteur ont ajouté plusieurs dizaines d’euros par mois au coût réel du projet. Rien de flamboyant, mais de quoi rogner un peu plus la rentabilité nette-nette.
Côté fiscal, le choix du LMNP au réel semblait pertinent : amortissement du bien, amortissement du mobilier, quasi-absence d’impôt pendant plusieurs années. Dans la pratique, ce choix s’accompagne d’une CFE souvent oubliée dans le calcul, et de frais de comptable pour tenir la comptabilité et déposer la liasse. Tu économises de l’impôt, mais tu crées des charges additionnelles. La question n’est donc pas « LMNP ou nu ? », mais « LMNP ou nu avec toutes les charges vraiment intégrées ? ».
Pour décider, tu peux te faire une petite liste mentale des postes à comparer. Elle tient en quelques lignes, mais chaque ligne mérite un chiffre précis :
- Montant d’impôt sur le revenu en location nue versus LMNP réel, à TMI identique.
- Coût annuel de la CFE sur ta commune pour un meublé.
- Honoraires de comptable nécessaires pour sécuriser la déclaration LMNP.
- Budget de mobilier et son renouvellement sur la durée de détention prévue.
- Niveau de loyer possible en meublé vs nu dans ton quartier lillois.
Une fois ces cinq lignes chiffrées, la meilleure option se dessine souvent très clairement. Sur ce cas précis, malgré la CFE et le comptable, le LMNP réel restait gagnant grâce à l’amortissement massif du bien et des meubles. L’économie d’impôt compensait largement ces charges nouvelles. Mais sans les intégrer, le calcul aurait été biaisé, avec un sentiment de « super plan » qui se serait effrité au fil des premières années.
La prochaine fois que tu regardes un bien à Lille, ne te contente pas de demander le DPE et le montant des charges. Pose aussi la question du mode de location et du montage fiscal avant de signer. Un projet moyen peut devenir bon avec le bon régime, et un projet séduisant peut devenir médiocre si tu ignores l’impact fiscal global.
Comment éviter l’écart entre simulation et rentabilité réelle sur un investissement locatif à Lille ?
En partant d’une simulation détaillée et en ajoutant systématiquement les lignes que les calculateurs oublient : vacance locative réaliste (au moins un mois par an), dépassement probable des travaux, taxe foncière qui augmente, CFE si tu pars sur du LMNP, GLI, honoraires de comptable, entretien courant et renouvellement du mobilier. Tu testes ton projet avec ces hypothèses prudentes et tu n’investis que si la rentabilité nette-nette reste satisfaisante.
Lille reste-t-elle une bonne ville pour un investissement locatif en 2026 ?
Oui, la demande locative y demeure soutenue grâce aux universités, aux écoles et à la proximité de la Belgique. Mais les rendements bruts élevés se font rares sur les secteurs centraux, et la qualité énergétique des biens devient un filtre incontournable. Il faut donc viser une rentabilité raisonnable, mais sécurisée par un DPE correct, une copro bien gérée et un calcul net-net complet.
Comment intégrer les travaux DPE dans le calcul de rentabilité d’un bien lillois ?
Tu ajoutes le coût estimé des travaux à ton prix d’acquisition total, comme s’il s’agissait d’un seul investissement. Ensuite, tu estimes l’impact positif sur le loyer (meilleure performance énergétique, confort accru) et sur la revente (moins de décote). Tu lisses ce coût sur plusieurs années dans ton simulateur pour obtenir un rendement net-net réaliste, plutôt que de traiter ces travaux comme une simple dépense ponctuelle.
Faut-il toujours choisir le LMNP pour optimiser la rentabilité à Lille ?
Non, même si le LMNP au réel est souvent avantageux, notamment grâce à l’amortissement qui réduit fortement l’impôt pendant plusieurs années. Si tu privilégies la stabilité locative, une gestion plus simple et que tu es déjà fortement imposé ailleurs, la location nue au réel avec déficit foncier peut rester pertinente. Le bon choix dépend de ta situation fiscale globale, de ton horizon de détention et de ta tolérance à la gestion plus active d’un meublé.
Comment savoir si le rendement d’un projet à Lille est suffisant pour se lancer ?
Tu regardes le rendement net-net, pas le brut. Tu intègres toutes les charges, y compris celles que tu préfèrerais oublier, puis tu compares avec ton objectif : si tu cherches du cash-flow immédiat, un net-net autour de 3 % sur Lille centre peut déjà être correct. Si tu vises surtout la valorisation à long terme, tu peux accepter un rendement plus bas, à condition que le bien soit bien situé et techniquement sain. Dans tous les cas, tu décides sur chiffres, pas sur promesses.