En bref
- TVA à 10 % possible pour des travaux extérieurs liés à un logement achevé depuis plus de deux ans et affecté à l’habitation.
- Le taux réduit s’applique seulement si les travaux et équipements sont facturés par une entreprise qui fournit les matériaux.
- Éligibles à 10 % selon conditions: véranda (≤ 9 m² et + surface plancher ≤ 10 %), fermeture de balcon/loggia, voies d’accès, clôtures et portails.
- Reste à 20 %: piscines, spas, serres, abris de jardin, éléments de décoration autoportés, pergolas non attenantes.
- L’attestation TVA est obligatoire avant facturation; modèles disponibles sur Impôts.gouv.
- Une période de travaux de deux ans encadre la validité opérationnelle du taux réduit sur l’opération.
La TVA à 10 % sur les travaux extérieurs, à quelles conditions s’applique-t-elle vraiment ?
Le cadre tient en trois axes: nature du local, modalités d’intervention et pièces justificatives. Le taux réduit concerne les locaux d’habitation achevés depuis plus de deux ans, qu’il s’agisse d’une résidence principale ou secondaire. Les dépendances usuelles attenantes suivent la même logique.
Côté mise en œuvre: seuls les travaux et équipements facturés par une entreprise sont éligibles. Si le client achète ses matériaux ou fait intervenir un non-professionnel, la TVA à 20 % s’applique sur ces achats. L’intervention doit rester dans le périmètre de l’entretien, de l’amélioration ou de l’aménagement, sans transformation assimilable à du gros œuvre.
La preuve se matérialise par une attestation TVA remise au professionnel avant facturation. Le document, accessible sur Impôts.gouv, décrit le bien, son usage et l’ancienneté. Dans la pratique, la réduction s’inscrit sur une période de travaux de deux ans couvrant l’opération définie par le devis et le cahier des charges.
Exemple parlant: remplacement d’un portail motorisé avec scellements et réglages de course; si l’entreprise fournit la motorisation, le rail et la quincaillerie de fixation, l’ensemble peut relever de la TVA 10 %. Le principe est identique pour la pose d’un garde-corps extérieur certifié NF dès lors qu’il est intégré à des travaux d’amélioration. L’essentiel: coordonner devis, attestation et facturation, sans achat direct de matériaux par le client.
Quels travaux extérieurs sont éligibles au taux réduit de 10 % ?
Plusieurs postes basculent à 10 % lorsqu’ils respectent le périmètre habitation et l’absence de gros œuvre. Les voies d’accès principales à la maison sont concernées: tracé, dallage, enrobé, caniveaux, bordures, éclairage d’allée et marches si le terrain est en pente. Même l’abaissement de bordure sur domaine public, facturé au propriétaire, peut relever du 10 %.
Les terrasses maçonnées attenantes sont éligibles, tout comme la réfection de revêtements et la pose d’un muret de protection. Pour une véranda, le taux réduit s’applique si l’augmentation de surface de plancher reste ≤ 10 % et si la surface créée n’excède pas 9 m². La fermeture d’un balcon ou d’une loggia suit la même règle des 10 % de surface plancher maximale ajoutée.
Autre famille: les avancées de toit attenantes (auvents, marquises, petites pergolas fixées à la façade, reposant éventuellement sur des piliers scellés). Elles sont éligibles à 10 % tant qu’elles ne cloisonnent pas l’espace ni n’augmentent la surface de plancher; on parle d’équipements de couverture légers, non structurels.
Enfin, la clôture d’un terrain entourant la maison et la pose d’un portail entrent dans le champ du taux réduit, quel que soit le type de mur ou de barreaudage, à l’exception des haies vives. Conseil de chantier: soigner l’étanchéité à l’air des jonctions menuisées attenantes (pose en feuillure, joints compribande) pour préserver les performances thermiques des pièces mitoyennes.
Quels travaux restent à 20 % malgré l’extérieur ?
Certains aménagements sont exclus du taux réduit. Les serres, kiosques et abris de jardin sont taxés à 20 %, car ils ne sont pas considérés comme des dépendances usuelles du logement. Les piscines, spas, courts de tennis et aires de jeux relèvent aussi du taux normal; la sécurisation des piscines (barrières, portillons) reste à 20 % puisqu’elle s’attache à une installation déjà exclue.
Les éléments décoratifs comme treillages, fontaines, bassins, jardinières fixées en façade, ou l’éclairage des massifs végétaux demeurent à 20 %, même s’ils sont maçonnés. Côté terrasses, l’administration est précise: ne constituent pas une terrasse éligible une simple plateforme de terre, une zone non bâtie recouverte de matériaux démontables (pavés sur lit de sable, gravillons) ou un espace arboré, même surélevé.
Cas particulier utile: une pergola autoportée posée au fond du jardin n’est pas une avancée de toit attenante; elle est vue comme un équipement couvrant décoratif et reste à 20 %. À l’inverse, une marquise fixée à la façade pour protéger une entrée, sans clore l’espace, peut basculer à 10 %.
| Travaux extérieurs | Taux | Condition essentielle |
|---|---|---|
| Véranda attenante | 10 % | Surface créée ≤ 9 m² et +surface plancher ≤ 10 % |
| Fermeture balcon/loggia | 10 % | +surface plancher ≤ 10 % |
| Voie d’accès, caniveaux, éclairage allée | 10 % | Maison d’habitation > 2 ans |
| Clôture et portail | 10 % | Hors haie vive |
| Piscine, spa, équipements sportifs | 20 % | Équipements de détente exclus |
| Pergola autoportée, fontaine, treillage | 20 % | Éléments décoratifs non attenants |
Repère simple: éligible s’il s’agit d’entretien ou d’amélioration attenants au bâti d’habitation, exclu s’il s’agit d’équipement de loisir ou décoratif autonome.
Quelles démarches pour sécuriser la TVA à 10 % et éviter les erreurs ?
Pour rester dans les règles, il faut aligner contrat, preuves d’ancienneté et facturation. Un cahier des charges clair avec coupes techniques et nomenclature des matériaux aide l’entreprise à qualifier les postes relevant du 10 %. La mention “matériaux fournis et posés” sur le devis et la facture verrouille l’éligibilité; l’achat direct par le client fait remonter la TVA à 20 % sur ces fournitures.
Une méthode éprouvée s’appuie sur des étapes simples.
- Vérifier que le logement a plus de deux ans (titre de propriété, taxe foncière).
- Définir précisément les travaux et surfaces dans le devis descriptif.
- Remettre l’attestation TVA (Impôts.gouv) avant tout acompte.
- Exiger une facture globale pour fournitures et pose, émise par la même entreprise.
- Conserver plans, photos, et date de démarrage pour cadrer la période de travaux de deux ans.
Conseil terrain: en menuiserie extérieure, privilégier des profilés avec rupture de pont thermique, un vitrage isolant adapté et un dormant compatible avec la pose en feuillure; ces choix n’influencent pas le taux de TVA, mais améliorent la durabilité et l’étanchéité à l’air des liaisons façade. Dernier réflexe: toute modification en cours de chantier doit être actée par avenant pour rester couverte par l’attestation.
Des cas pratiques pour bien décider: véranda, allée, clôture et avancée de toit
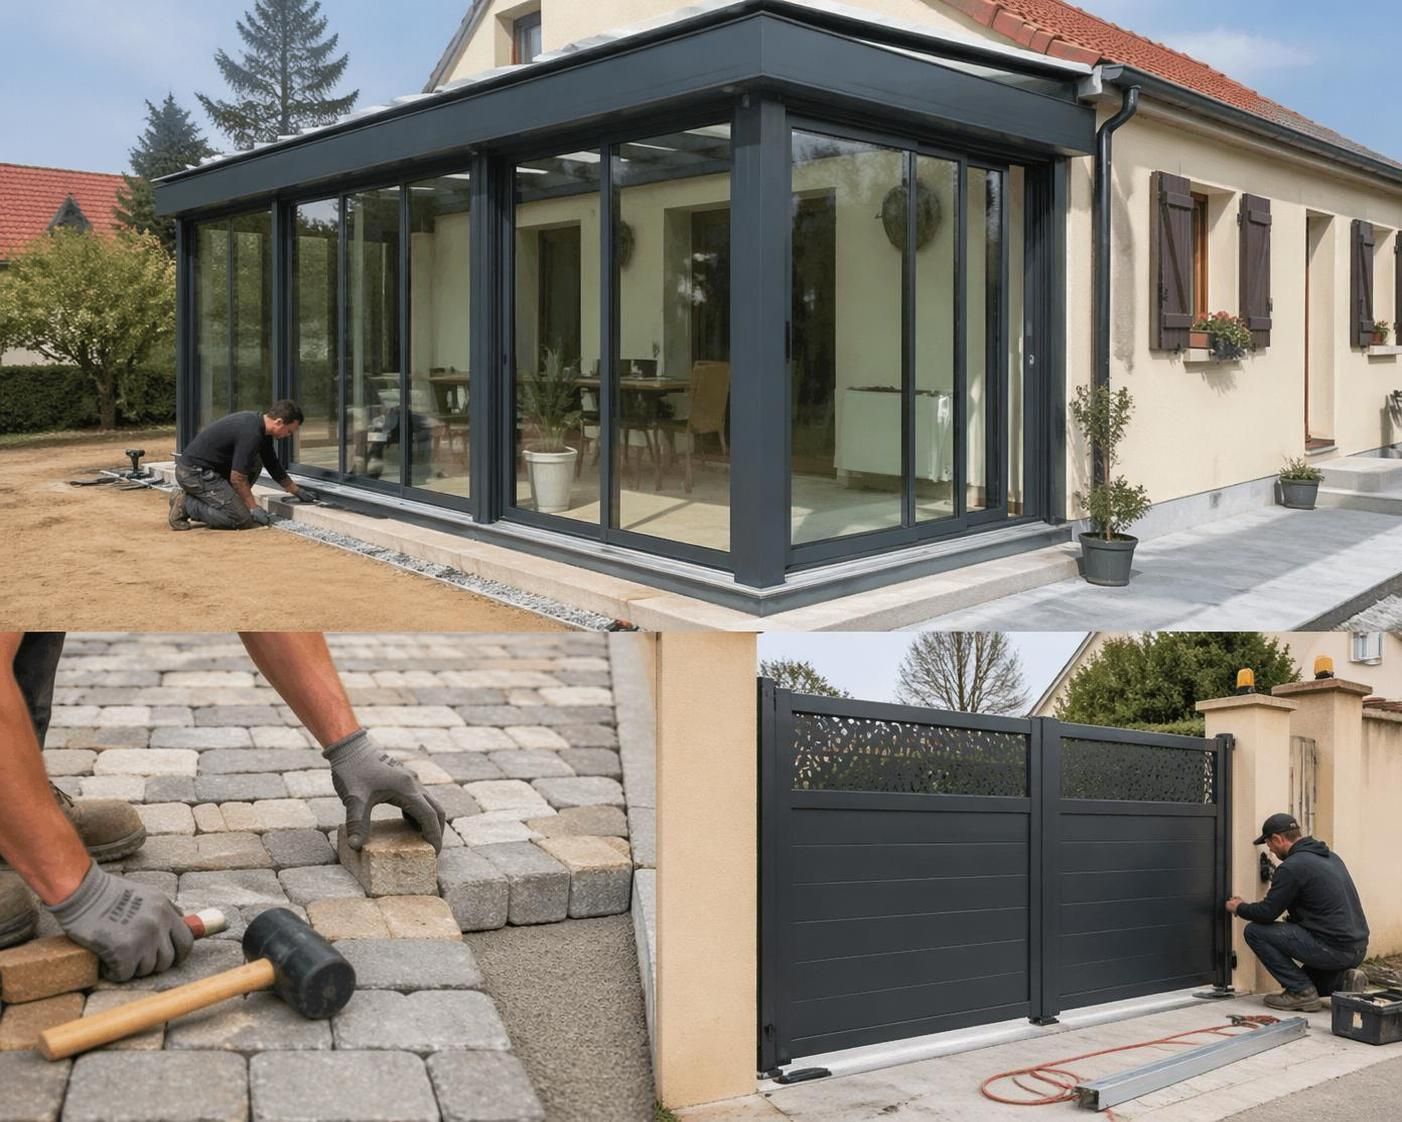
Cas 1, la véranda attenante d’environ 8,5 m²: le couple Marc et Leïla transforme une ancienne terrasse maçonnée en espace vitré. L’entreprise fournit châssis alu à rupture de pont thermique, vitrage isolant et toiture polycarbonate. La surface créée est inférieure à 9 m² et l’augmentation de plancher reste sous 10 %; l’ensemble bascule à 10 %. La facture précise fournitures et pose, avec profils certifiés NF et ancrages mécaniques adaptés au support.
Cas 2, l’allée de garage: remplacement d’un gravier instable par un pavage sur dalle béton, pose de caniveaux et d’un éclairage encastré. Le tracé, le revêtement et l’éclairage de l’allée principale sont éligibles à 10 %. Une anecdote fréquente: un client avait séparé l’achat des pavés “pour faire une économie”. Résultat, TVA à 20 % sur les matériaux et 10 % sur la main-d’œuvre; la pseudo-économie a disparu.
Cas 3, la clôture avec portail: création d’un mur bahut + panneaux aluminium et motorisation. Le mur de clôture et le portail relèvent du 10 %, y compris la motorisation si elle est fournie et posée par l’entreprise dans le même marché. Attention: une haie vive plantée en limite séparative ne bénéficie pas du taux réduit.
Cas 4, l’avancée de toit sur terrasse: un auvent fixé à la façade, reposant sur deux poteaux, sans parois latérales, protège une baie coulissante. C’est une avancée attenante qui ne clôt pas l’espace: 10 %. À l’opposé, une pergola autoportée au fond du jardin est un élément décoratif: 20 %.
Fil conducteur à retenir: attache au bâti, absence de gros œuvre, matériaux fournis et posés par une entreprise, et surfaces maîtrisées pour tout ajout de plancher.
Peut-on bénéficier du 10 % si l’on achète soi-même les matériaux ?
Non. Les matériaux achetés directement par le client sont facturés à 20 %. Pour profiter du 10 %, l’entreprise doit fournir et poser les équipements, puis facturer l’ensemble au même client.
Comment prouver que le logement a plus de deux ans ?
Un acte de propriété, un avis de taxe foncière ou tout justificatif daté suffisent. Joignez-en une copie à l’attestation TVA remise à l’entreprise avant facturation.
Une terrasse sur plots est-elle éligible au taux réduit ?
Si la terrasse est assimilée à une surface non bâtie avec éléments démontables, elle n’entre pas dans le champ du 10 %. Une terrasse maçonnée attenante, stabilisant le sol, peut en revanche être éligible.
Quelle différence entre avancée de toit éligible et pergola autoportée ?
L’avancée de toit est attenante à la façade et ne clôt pas l’espace: elle peut relever du 10 %. La pergola autoportée, posée de manière indépendante dans le jardin, est un élément décoratif taxé à 20 %.
Où trouver l’attestation TVA et un guide clair ?
Les modèles sont disponibles sur Impôts.gouv. Pour des repères pratiques, consultez aussi les dossiers de economie.gouv.fr, Droit-Finances ou Ootravaux, sans oublier les notices des fabricants certifiés NF.