En bref
- Surface taxable et surface de plancher ne servent pas au même objectif : l’une est fiscale (taxe d’aménagement), l’autre urbanistique (seuils, règles de PLU).
- Une confusion entre les deux peut déclencher plusieurs milliers d’euros de taxe d’aménagement en plus, comme dans le cas d’un projet où l’écart a coûté 9 200 €.
- La surface taxable inclut garages, combles, caves, sous-sols, vérandas, stationnements dès qu’ils sont clos, couverts et au-delà de 1,80 m de hauteur.
- La surface de plancher, elle, déduit certains espaces (murs extérieurs, vides, trémies, parties sous 1,80 m) et peut donc être nettement inférieure.
- Deux méthodes existent : partir de la surface de plancher si tu la connais déjà, ou recalculer entièrement à partir des plans.
- Un simple contrôle croisé des surfaces avant signature du CERFA évite très concrètement une “erreur à 9 200 €”.
Surface taxable vs surface de plancher : où naît l’erreur à 9 200 € ?
Tu déposes ton permis, tranquille, puis tu reçois l’avis de taxe d’aménagement : montant délirant, incohérent avec ce que tu avais en tête. Tu relis le dossier et tu réalises que ton architecte a confondu surface taxable et surface de plancher, ou les a traitées comme si c’était la même chose.
La surface taxable, définie par les articles L.331-10 et R.331-7 du Code de l’urbanisme, sert uniquement de base au calcul de la taxe d’aménagement. La surface de plancher, elle, pilote les seuils réglementaires, les gabarits, les règles du PLU. Même terrain, mêmes murs, mais deux logiques différentes.
Dans un dossier récent, le garage double, les combles à 2,20 m et la véranda non chauffée ont été “oubliés” en surface taxable, traités comme de simples annexes hors jeu. Résultat : rectification automatique de l’administration, surface taxable corrigée à la hausse et 9 200 € de taxe en plus, sans que le projet n’ait bougé d’un centimètre.
Tu veux éviter ce genre de surprise ? Tu dois savoir exactement ce qui compte dans chaque surface, et pourquoi la surface taxable est presque toujours plus grande que la surface de plancher, jamais l’inverse. C’est ce décalage qui fait mal au portefeuille.
Quelle est la définition exacte de la surface taxable pour la taxe d’aménagement ?
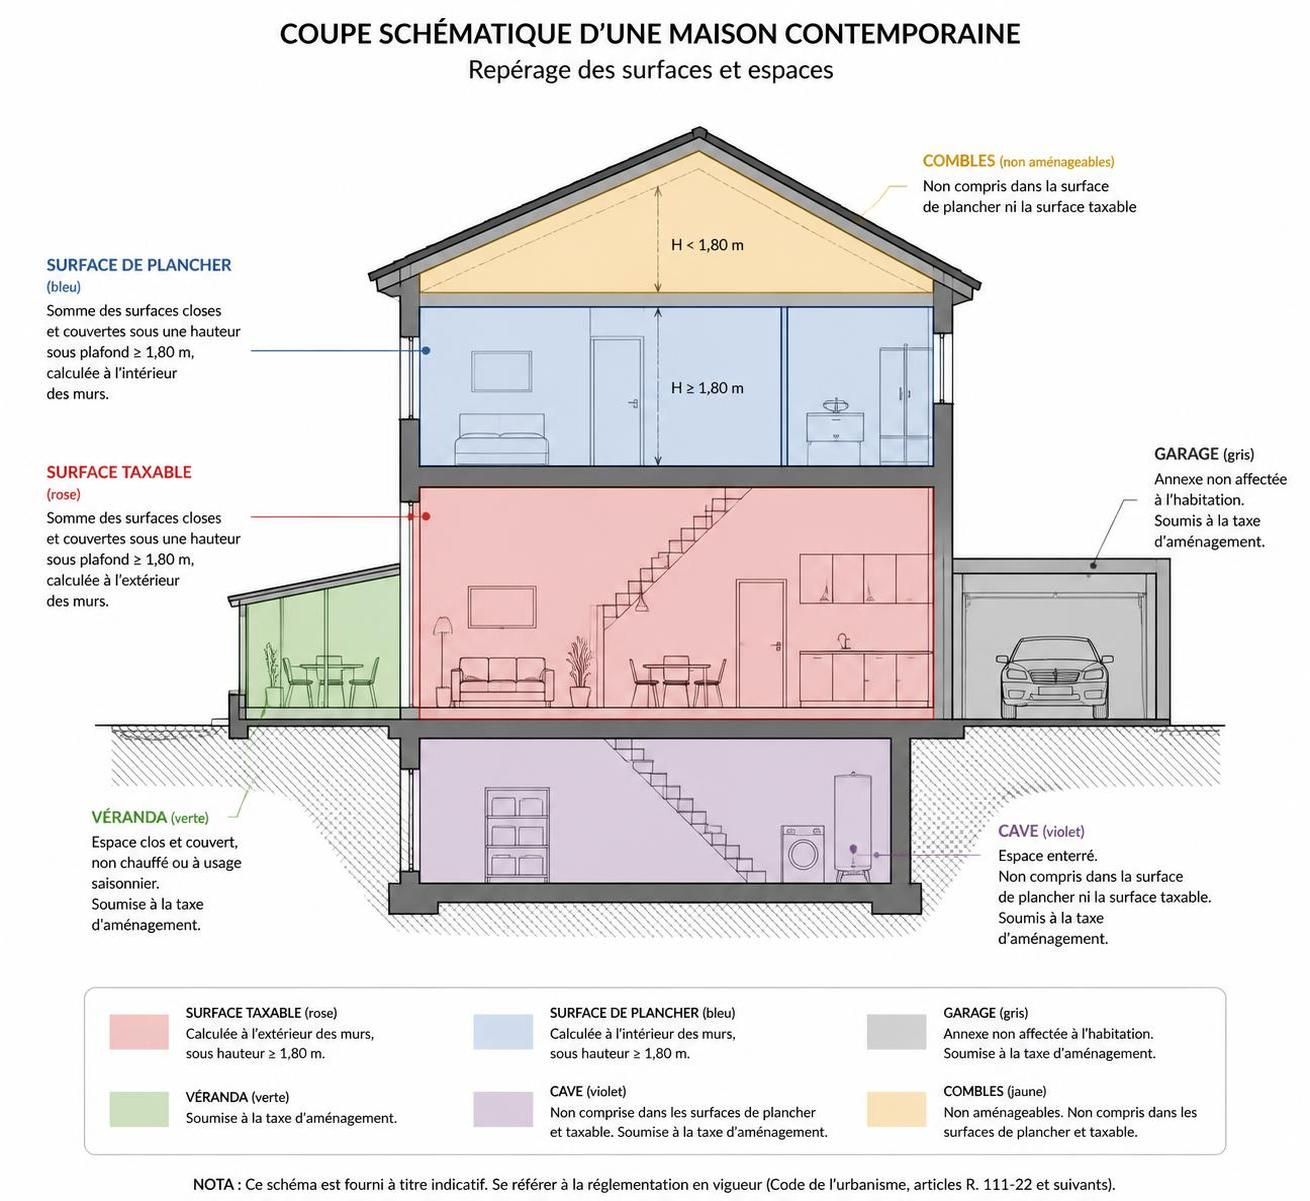
On va être précis, parce qu’un mot de travers se paie en euros. La surface taxable, c’est la somme des surfaces de plancher closes et couvertes, avec une hauteur sous plafond supérieure à 1,80 m, mesurées à partir du nu intérieur des façades, après déduction des vides et des trémies.
Concrètement, tu prends tout ce qui est en dur, fermé par des parois, avec une toiture, au-dessus de 1,80 m : rez-de-chaussée, étages, combles, sous-sols, pièces annexes, tant que c’est clos. Tu enlèves juste les vides d’escalier, les trémies d’ascenseur, les grands trous qui traversent les niveaux. Le reste, ça reste dedans.
Ce qui fait exploser la note, c’est que la surface taxable englobe aussi des espaces souvent négligés : garages, caves, sous-sols, combles aménageables ou non, vérandas, locaux techniques, surfaces de stationnement fermées. Tout ça, l’administration le voit comme du potentiel de construction, donc comme une base fiscale.
La morale, très simple : dès que tu fermes un volume avec quatre murs et un toit, au-dessus de 1,80 m, pars du principe que tu crées de la surface taxable. Si ton projet comporte beaucoup d’annexes “pratiques”, ta taxe d’aménagement ne sera jamais “symbolique”.
En quoi la surface de plancher est-elle différente dans son calcul ?
La surface de plancher est calculée aussi à partir du nu intérieur des façades, pour chaque niveau clos et couvert. Mais elle applique plusieurs déductions importantes. C’est là que la divergence avec la surface taxable commence.
Tu retires d’abord l’épaisseur des murs entourant les ouvertures vers l’extérieur : les tableaux de fenêtres, les embrasures de portes. Ensuite, tu enlèves les vides et trémies (escaliers, ascenseurs), comme pour la surface taxable. Enfin, tu exclues toutes les surfaces sous 1,80 m de hauteur.
Résultat, ta surface de plancher est souvent une version “allégée” de ton projet. Certaines annexes, selon leur nature et le contexte réglementaire, peuvent être exclues ou traitées différemment. C’est cette différence qui trompe énormément quand quelqu’un prend la surface de plancher et l’utilise telle quelle pour la taxe d’aménagement.
Retient une règle simple : la surface taxable peut être plus grande que la surface de plancher, jamais plus petite. Si ton tableau indique l’inverse, c’est qu’il y a une erreur quelque part.
Comment calculer la surface taxable à partir de la surface de plancher ?
Si ta surface de plancher est déjà correctement calculée, tu peux t’en servir comme base. Dans ce cas, la méthode est rapide. Tu pars de la surface de plancher totale et tu lui ajoutes ce que la surface taxable inclut, mais que la surface de plancher laissait de côté.
Deux catégories reviennent systématiquement : les combles non aménageables au-dessus de 1,80 m, et les garages. Ce sont les grands oubliés des dossiers mal remplis. Sur un pavillon avec un garage de 30 m² et des combles de 25 m² à plus de 1,80 m, ça fait déjà 55 m² de surface taxable en plus. Tu comprends vite comment on arrive à plusieurs milliers d’euros de différence de taxe.
Tu réintègres donc ces surfaces dans le calcul, en restant toujours strict sur deux critères : clos/couvert et hauteur supérieure à 1,80 m. Un sous-sol brut de 2,10 m, non aménagé, avec porte et petites fenêtres, reste de la surface taxable.
Avant tout dépôt de permis, tu fais ce contrôle : surface de plancher + surfaces annexes oubliées = surface taxable. Si ton maître d’œuvre n’est pas capable de t’expliquer ligne par ligne ce qui est ajouté, tu as un problème de méthode, pas un problème de formulaire.
Et si tu n’as pas la surface de plancher : comment partir des plans ?
Quand personne n’a fait le travail correctement, tu repars des plans. Ce n’est pas glamour, mais c’est fiable. Tu comptes tous les niveaux : rez-de-chaussée, étages, combles, sous-sols. À chaque fois, tu ne prends que les surfaces closes et couvertes.
Ensuite, tu déduis ce qui doit l’être : l’épaisseur des murs extérieurs (y compris l’isolant et les embrasures donnant sur l’extérieur), les vides et trémies, toutes les parties sous 1,80 m. Tu gardes en tête que les cloisons intérieures, les placards, les foyers de cheminée restent comptés.
Le point clé : tu ne sors pas du calcul les surfaces qui dérangent. Caves, celliers, locaux techniques, sous-sols, combles, dès qu’ils dépassent 1,80 m de hauteur, sont intégrés. Les surfaces de stationnement fermées, les vérandas, les piscines couvertes avec plus de 1,80 m sous couverture (pour le pourtour du bassin), tout ça monte la surface taxable.
Ce recalcul à partir des plans, tu le fais une bonne fois, tu le documentes, et tu le confrontes au CERFA. C’est la seule manière d’être sûr que ta taxe d’aménagement reflète vraiment ton projet, pas une approximation complaisante.
Quels espaces comptent (vraiment) dans la surface taxable pour la taxe d’aménagement ?
Tu veux savoir si une surface pèse sur ta taxe d’aménagement ? Pose-toi ces trois questions : est-ce clos ? est-ce couvert ? y a-t-il plus de 1,80 m de hauteur ? Si tu as trois fois “oui”, elle est probablement dans la surface taxable.
Pour clarifier, regarde ce tableau comparatif entre surface taxable et surface de plancher sur les principales zones d’un projet.
| Élément du projet | Compté en surface taxable ? | Compté en surface de plancher ? |
|---|---|---|
| Pièces de vie (séjour, chambres… > 1,80 m) | Oui, intégralement | Oui, intégralement |
| Garages fermés | Oui | Selon contexte, souvent exclus ou traités à part |
| Combles > 1,80 m non aménagés | Oui | Souvent exclus de la SDP utile |
| Caves, sous-sols, locaux techniques > 1,80 m | Oui | Variable, parfois déduits en pratique |
| Vérandas closes, même non chauffées | Oui | Oui, si elles créent de la surface de plancher |
| Terrasses découvertes | Non | Non |
| Parties ≤ 1,80 m de hauteur | Non | Non |
| Vides et trémies (escaliers, ascenseurs) | Non | Non |
| Piscine couverte (> 1,80 m sous couverture) | Oui, pourtour du bassin | Non, logique différente |
Tu vois le piège : garages, combles et annexes pèsent lourd sur la surface taxable, alors qu’on les “oublie” facilement dans le langage courant. Sur un projet de maison haut de gamme avec double garage, sous-sol complet et grande véranda, la différence entre surface de plancher et surface taxable peut être supérieure à 40 ou 50 m².
La prochaine fois qu’on te vend une maison “120 m² habitables”, tu poseras une autre question : “Et la surface taxable, on est à combien ?”. C’est ce chiffre-là qui signe le montant de ta taxe d’aménagement.
Quels réflexes adopter pour éviter une erreur de taxe d’aménagement ?
Tu n’as pas besoin d’apprendre le Code de l’urbanisme par cœur. Tu as besoin d’un protocole simple de vérification. Concrètement, tu peux suivre ces étapes avant tout dépôt :
- Contrôler que la surface de plancher a bien déduit murs extérieurs, vides, trémies, parties sous 1,80 m.
- Lister tous les volumes clos et couverts : pièces, annexes, sous-sols, vérandas, garages.
- Identifier tout ce qui est > 1,80 m de hauteur dans ces volumes, même si ce n’est pas encore “habitable”.
- Vérifier que ces surfaces apparaissent bien dans le calcul de surface taxable transmis à l’administration.
- Exiger un document récapitulatif chiffré et signé par le maître d’œuvre ou l’architecte.
Si tu appliques ça, tu repères tout de suite la fameuse “erreur à 9 200 €” avant qu’elle ne devienne une ligne sur ton avis de taxe. À partir de là, tu peux arbitrer : réduire un garage, simplifier un sous-sol, revoir une véranda. Tu as les cartes en main, pas la surprise au courrier.
La surface taxable peut-elle être égale à la surface de plancher ?
Oui, c’est possible, mais uniquement si ton projet ne comporte pas de garages, combles non aménageables au-delà de 1,80 m, caves ou sous-sols supplémentaires. Dans les faits, sur la plupart des maisons individuelles avec annexes, la surface taxable est supérieure à la surface de plancher, jamais inférieure.
Les garages comptent-ils toujours dans la surface taxable pour la taxe d’aménagement ?
Un garage fermé, clos et couvert, avec plus de 1,80 m de hauteur sous plafond, est compté en surface taxable. Il entre donc dans le calcul de la taxe d’aménagement. C’est l’un des postes qui créent le plus d’écarts entre ce que les gens imaginent et la réalité de la taxe.
Les combles non aménagés augmentent-ils la taxe d’aménagement ?
Oui, si la hauteur sous plafond dépasse 1,80 m et que l’espace est clos et couvert, les combles entrent dans la surface taxable, qu’ils soient aménagés, aménageables ou non. Ce volume peut donc alourdir la taxe, même si tu n’en fais rien dans l’immédiat.
Pourquoi la taxe d’aménagement est-elle plus élevée que prévu sur mon permis ?
Dans beaucoup de dossiers, la différence vient d’une confusion entre surface de plancher et surface taxable, ou d’un oubli de certains volumes : garages, sous-sols, caves, vérandas, combles. L’administration recalcule la surface taxable à partir des plans ; si elle trouve plus de mètres carrés que ceux déclarés, la taxe grimpe automatiquement.
Qui est responsable en cas d’erreur de surface taxable sur le permis de construire ?
Juridiquement, tu restes responsable du contenu de la demande de permis que tu signes. Mais si un professionnel a commis une erreur manifeste de calcul, sa responsabilité peut être engagée. D’où l’intérêt de demander un détail écrit et argumenté des surfaces, pour pouvoir te retourner si nécessaire.